

“10명 중 3명 제로 소비… 탄산 시장은 성숙기 진입”
롯데멤버스, 엘포인트 트렌드 리포트 발간
 구글 검색 선호 매체로 추가
지난 3년간 2030세대를 중심으로 제로 식품 열풍이 꾸준히 증가하는 것으로 나타났다.
4500만 엘포인트 회원의 빅데이터를 보유한 롯데멤버스는 최근 3개년 거래 데이터를 분석한 ‘엘포인트 트렌드 리포트’를 발간했다고 19일 밝혔다.
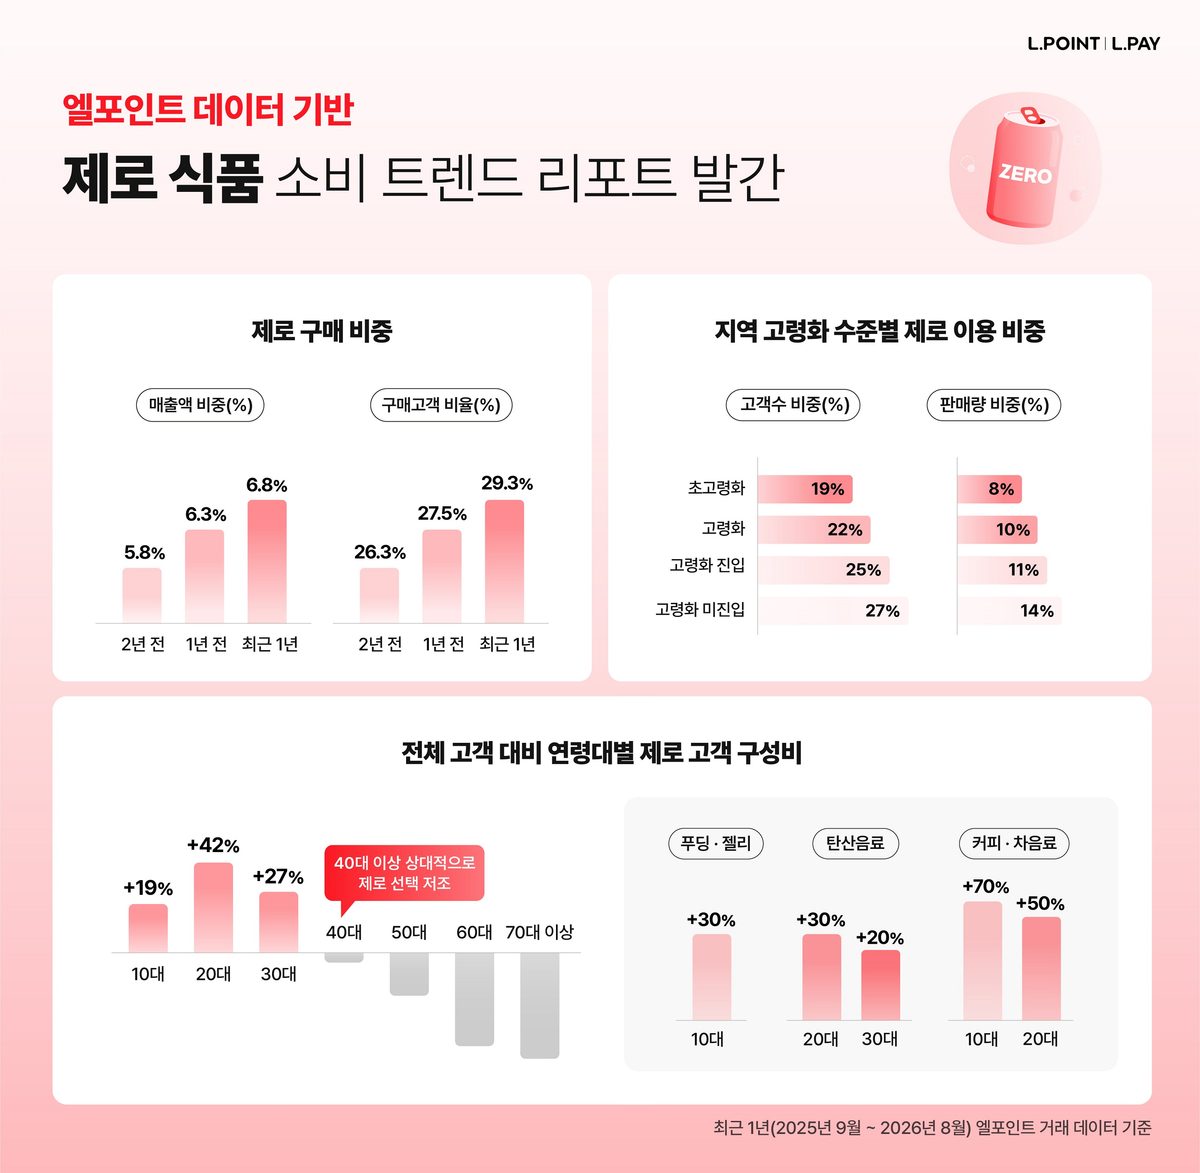
엘포인트 트렌드 리포트에 따르면, 최근 1년간(2025년 9월~2026년 8월 기준) 연 1회 이상 제로 식품을 구매한 소비자 비율은 29.3%에 달했다. 이는 2년 전(26.3%) 대비 3%p 증가한 수치다. 제로 상품 매출 비중 역시 2년 전 5.8%에서 3년 연속 우상향 흐름을 유지하며 6.8%까지 올라섰다.
이러한 제로 열풍의 중심에는 2030세대가 있다. 최근 1년간 제로 상품을 구매한 고객 중 20대 비중은 전체 고객 대비 42%로 가장 높았으며, 30대 역시 27%로 시장의 핵심 동력으로 자리 잡았다.
상품 카테고리별 주 소비층의 구성비를 살펴보면, 커피·차음료의 경우 10대가 전체 고객 대비 70%, 20대가 50% 높았으며 푸딩·젤리는 10대가 30% 높았다. 탄산음료는 20대 30%, 30대가 20% 높은 것으로 나타났다.
거주 지역에 따른 소비 양극화도 확인됐다. 롯데멤버스가 65세 이상 인구 비율을 기준으로 정의한 ‘고령화 미진입’ 지역의 제로 식품 구매 고객 수 비중은 27%에 달했으나, ‘초고령화’ 지역에서는 19%에 머물렀다. 실제 판매량 비중 역시 고령화 미진입 지역(14%)이 초고령화 지역(8%) 대비 2배 가까이 높아, 연령대가 높아질수록 제로 식품에 대한 관심과 소비 관여도가 감소하는 것으로 나타났다.
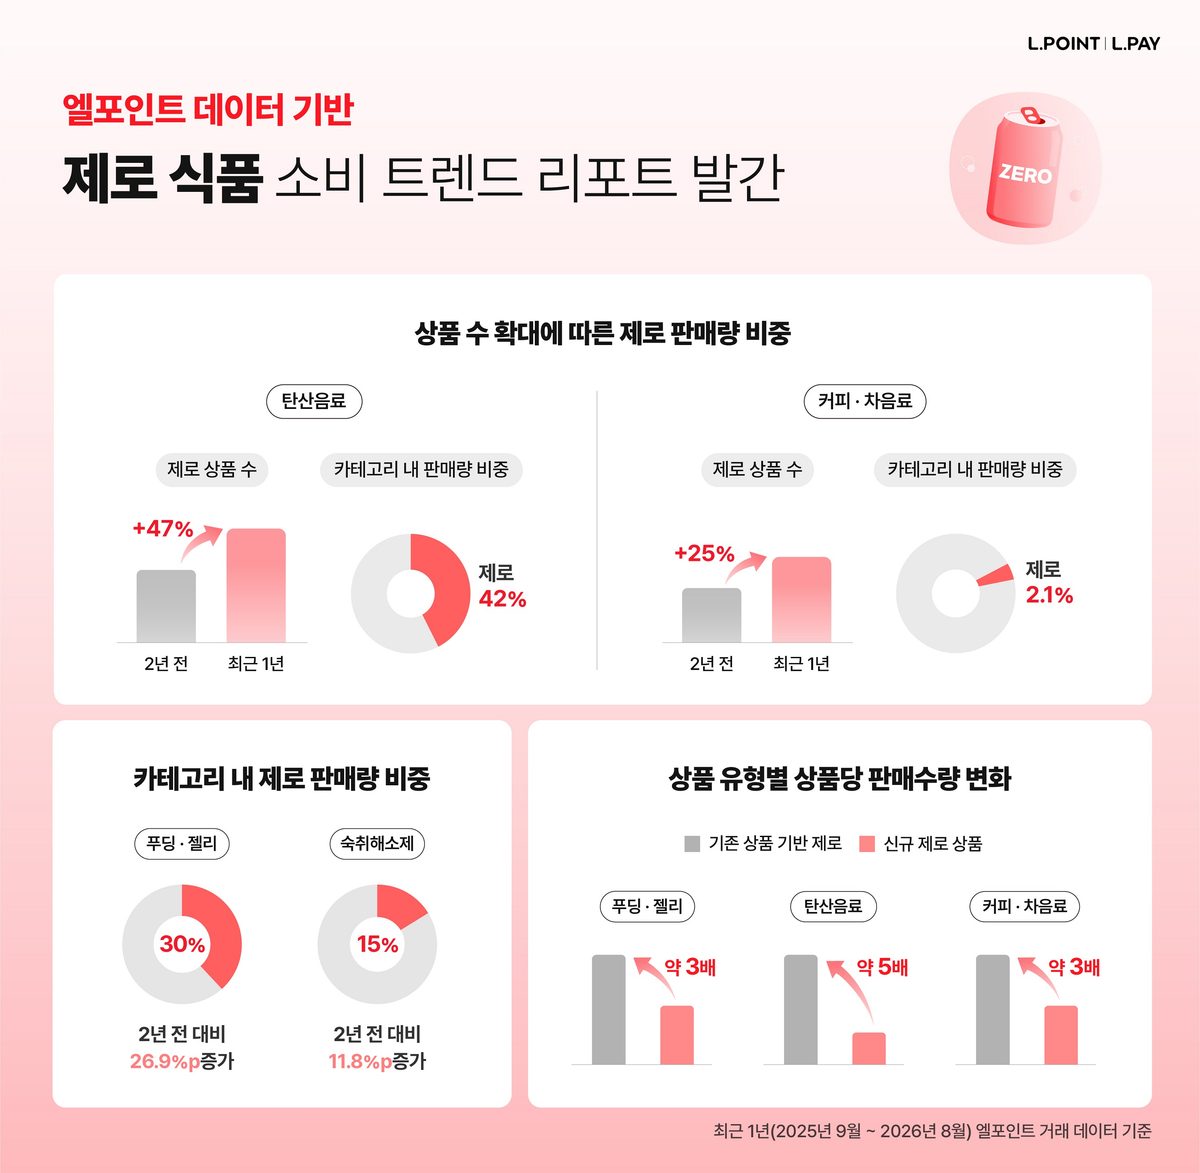
초기 제로 시장을 이끈 탄산음료는 최근 1년간 제로 판매량 42%로 여전히 압도적 1위를 유지하고 있다. 그러나 상품 수가 2년 전 대비 47% 증가했음에도 판매량 비중에는 큰 변동이 없어 이미 규모가 커진 시장에서 완만한 성숙기에 접어든 것으로 나타났다. 커피·차음료 역시 제로 상품 수는 25% 늘었으나 판매 비중은 동일해 기존 무당·저당 제품이 많은 카테고리 특성상 제로라는 속성 자체가 새로운 구매 동기로 작용하기 어려운 것으로 분석됐다.
반면 간식과 기능성 카테고리는 성장세를 보였다. 최근 1년간 푸딩·젤리 카테고리 내 제로 판매량 비중은 2년 전 대비 26.9%p 증가한 30%를 기록하며, 분석 품목 중 가장 가파른 상승폭을 기록했다. 숙취해소제 역시 제로 판매량 비중은 11.8%p 증가한 15%로 나타났다.
또한 소비자들은 새로운 맛과 콘셉트의 신규 제로 상품보다 검증된 기존 상품의 제로 라인업을 찾는 경향이 짙었다. 최근 1년간 탄산음료 카테고리 내 기존 상품 기반 제로의 품목당 평균 판매량은 신규 제로 대비 약 5배에 달했다. 푸딩·젤리와 커피·차음료 카테고리에서도 기존 상품 기반 제로가 신규 제로 대비 약 3배 높은 판매량을 기록했다.
롯데멤버스 관계자는 “제로 시장이 2030세대를 중심으로 성장하고 있으며 품목 다변화, 오리지널 브랜드 선호 등 구조적 변화를 거치고 있다는 점을 데이터로 포착했다”며, “앞으로 단순한 제로 타이틀을 넘어 젊은 층의 세분화된 입맛과 브랜드 신뢰도까지 만족시킨 제품이 시장에서 살아남을 것”이라고 전했다.
뉴스콘텐츠는 저작권법 제7조 규정된 단서조항을 제외한 저작물로서 저작권법의 보호대상입니다. 본 기사를 개인블로그 및 홈페이지, 카페 등에 게재(링크)를 원하시는 분은 반드시 기사의 출처(로고)를 붙여주시기 바랍니다. 영리를 목적으로 하지 않더라도 출처 없이 본 기사를 재편집해 올린 해당 미디어에 대해서는 합법적인 절차(지적재산권법)에 따라 그 책임을 묻게 되며, 이에 따른 불이익은 책임지지 않습니다.
- 에디터장준영 (zzangit@ditoday.com)